近日,宸芯科技股份有限公司(以下简称:宸芯科技)完成深交所创业板IPO首轮问询回复,针对技术产品、市场空间、持续经营能力等核心问题逐项作出解释。据了解,公司创业板IPO招股书于6月30日正式获受理,中信建投证券担任保荐机构,其最近一轮股权融资对应的投后估值为68.87亿元,上市冲刺进程持续推进中。
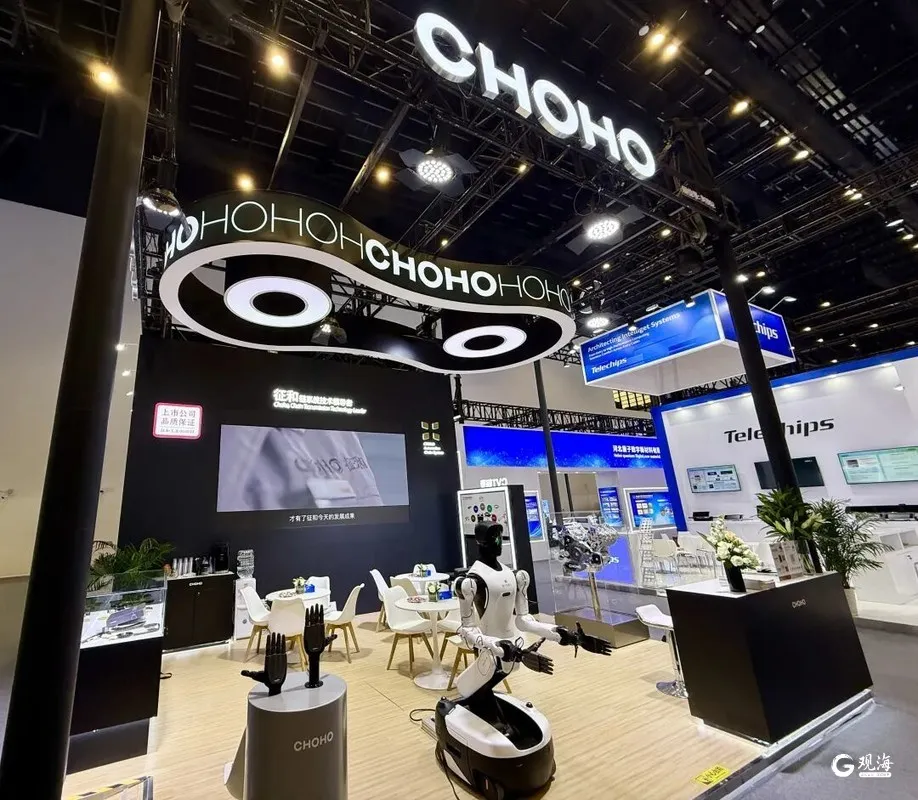
宸芯科技,成立于2019年12月,企业注册资本19.68亿,注册地位于青岛市黄岛区,2024年12月登陆新三板挂牌交易,证券代码 874661。作为专精特新重点“小巨人”企业,宸芯科技聚焦无线通信SoC芯片与模组研发、设计、销售,掌握2G/3G/4G/5G、NTN、宽带自组网、C‑V2X等十余种通信制式技术,产品落地低空经济、商业航天、专用无线通信、车联网等赛道。商业航天卫星互联网基带芯片国内占有率领先,民用无人机图传产品市场位列国内前三。
股权架构方面,中国信科直接及间接合计支配公司46.39%表决权,为其控股股东,最终实际控制人为国务院国资委。为冲击A股上市,此前宸芯科技多次调整上市路径,上市筹备历程更是跨越数年,板块规划也历经了多次调整:2022年公司完成股改,同年启动科创板辅导,次年辅导验收后未提交申报;2024年宸芯科技登陆新三板,2025年2月与中信建投签约,最初计划冲击北交所。至2026年2月结合芯片行业属性、创业板硬科技定位,公司将申报板块调整为创业板;5月20日完成全套辅导验收,6月末招股书报送深交所并获受理,上市进程全面提速。其中公司还同步推进了多轮股权融资,夯实资本实力,并完成了高管团队优化调整,规范了财务、研发、客户供应商相关资料。
根据宸芯科技公布的财务数据显示,2023‑2025年,公司营业收入分别为4.18亿元、3.44亿元、4.79亿元;归母净利润3449.69万元、‑8315.51万元、‑1.42亿元,截至2025年末累计未分配利润‑2.14亿元。宸芯科技解释亏损主要源于芯片行业研发投入高、周期长,三年累计研发投入 7.31亿元,研发费用占营收比重长期处于高位。截至 2025年末,公司现金及等价物约14.6亿元,资金储备较为充足。
业务结构上,基带通信芯片是公司第一大收入来源,2025年占主营业务收入63.68%,芯片定制服务占比28%。低空经济业务增长迅猛,收入占比自2024年25.95%提升至2025年41.33%,商业航天板块同步快速放量。
在本轮问询回复中,宸芯科技对持续经营风险、技术壁垒、客户集中度、毛利率波动等监管关切点进行说明。公司依托央企股东资源,持续加码空天地一体化通信芯片研发,紧抓低空、卫星互联网产业风口。后续公司将继续推进IPO审核流程,并按照监管规定及时对外披露新的进展。