近日,青岛盘古智能制造股份有限公司(盘古智能,301456.SZ)最新发布2026年半年度报告。报告显示,面对国内风电新增装机阶段性走弱的行业环境,盘古智能今年上半年通过并购带来的润滑油脂业务,实现爆发增长,设备主业毛利率修复,扣非净利润实现大幅提升。
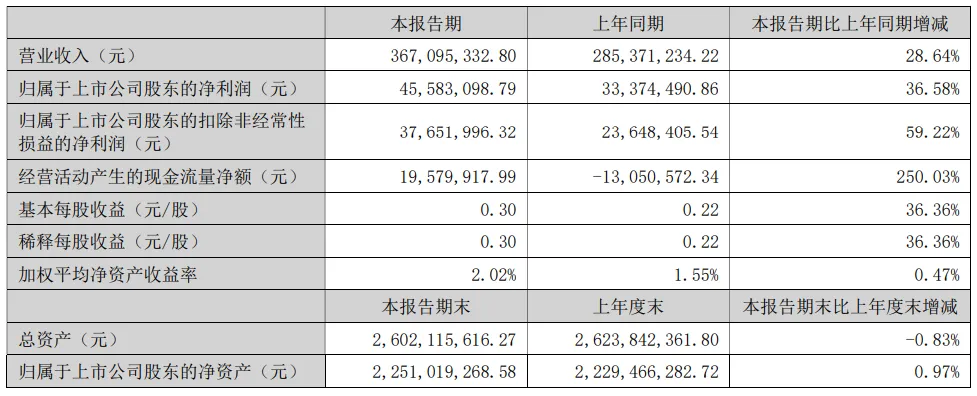
盘古智能2026年上半年主要业绩数据
半年报显示,2026年上半年公司实现营业收入3.67亿元,同比增长28.64%;归母净利润0.46亿元,同比增长36.58%;扣非归母净利润0.38亿元,同比大增59.22%;基本每股收益0.30元。经营活动现金流净额0.20亿元,同比大幅转正,经营质量有所改善。
分业务来看,传统设备板块增速放缓:润滑系统及配件实现收入1.95亿元,同比增长4.19%;液压系统及配件收入0.80亿元,同比增长9.47%,两项业务毛利率均实现提升。并购并表的润滑油脂业务成为今年最大亮点,上半年共实现营收0.80亿元,同比暴涨271.96%,主要来自控股子公司众城石化纳入合并报表。
今年盘古智能持续加码研发投入,上半年研发费用达0.20亿元,同比增长21.89%,青岛、上海、长沙三地研发中心协同运行,并同时推进青岛智造中心二期扩产以及泰国海外基地建设,积极布局海外市场。值得一提的是,报告期汇兑损失增加推高财务费用,应收账款规模维持高位,仍是需要关注的经营风险点。
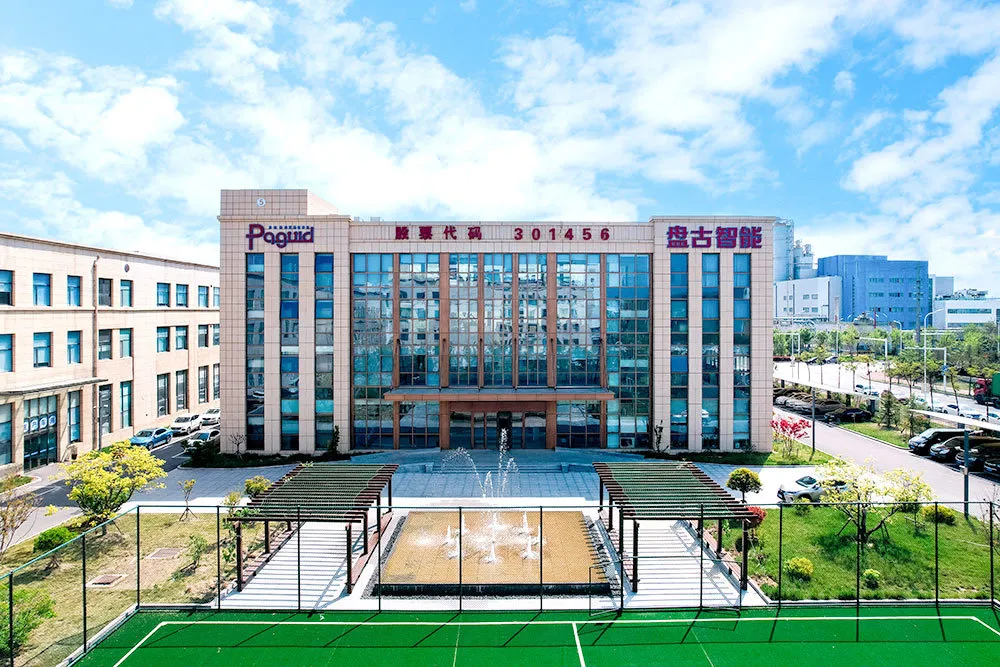
盘古智能成立于2021年7月,总部位于青岛市高新区,2023年登陆深交所创业板,是国内风电集中润滑细分赛道龙头企业。公司核心产品包括集中润滑系统、液压系统及核心零部件,其中风机集中润滑系统国内市占率超过60%,多年稳居行业首位。
此前公司业务以风电设备为主,2025年12月盘古智能完成对众城石化的收购,正式切入润滑油脂赛道,打通了“设备+油脂”全产业链,业务从风电拓展至工程机械、矿山、轨道交通等非风电领域,以此对冲风电行业周期性波动风险。
业内人士表示,国内风电行业新增装机呈现周期性波动,但风机大型化升级、存量风机运维市场前景广阔,为润滑配套产业提供了稳定的发展空间。风机单机功率提升,对润滑、液压部件可靠性提出更高要求;存量风场的换油、维保后市场,也已经成为行业新增长点。对于盘古智能而言,润滑油脂业务刚刚完成并表,子公司目前净利率水平仍偏低,后续整合效果、海外基地产能释放、非风电业务拓展进度,都将成为影响公司未来发展前景的关键因素。